
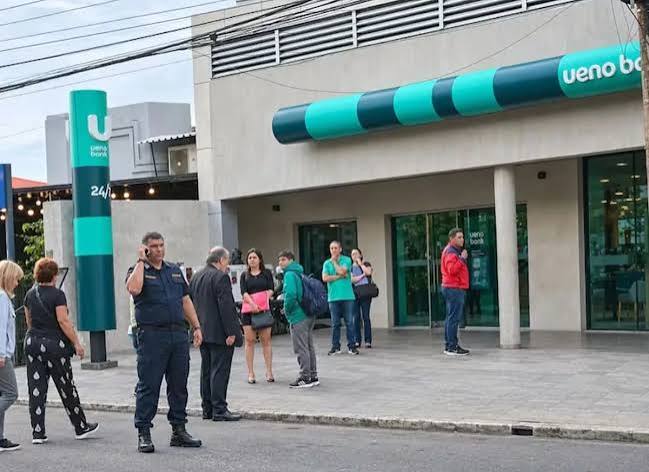
El Banco Central del Paraguay intervino la entidad ante graves problemas de liquidez e irregularidades en el otorgamiento de créditos. Ahorristas y fondos públicos congelados, el temor a un “corralito”, protestas en las calles y la mirada puesta en el presidente Santiago Peña.
La decisión del Banco Central de Paraguay (BCP) de intervenir y cesar las operaciones de Ueno Bank -una de las entidades más influyentes del país, con cerca de tres millones de clientes- desató un verdadero sismo económico y crisis política en el vecino país.
Entre el congelamiento de depósitos, la exposición de fondos públicos de jubilados y el temblor institucional que salpica al oficialismo, el caso abre interrogantes ineludibles sobre la fragilidad del modelo financiero, las zonas grises de la regulación digital y los espejos en los que se mira el Cono Sur.
¿Un «corralito»?
Desde el punto de vista operativo, la medida adoptada por el BCP -bajo la conducción de Carlos Carvallo- consistió en el inicio de un proceso de resolución tras detectarse una grave insuficiencia de capital, problemas severos de liquidez y una cartera irregular de créditos otorgados a empresas vinculadas al grupo controlador.
Aunque las autoridades evitan utilizar el término técnico y prefieren hablar de un «proceso de reorganización y balance de exclusión», en los hechos los ahorristas e instituciones se encontraron con sus fondos congelados y la imposibilidad de operar con libertad, desatando largas filas frente a las sucursales e incluso enfrentamientos con la policía en el centro de Asunción.
El pánico se potenció porque el impacto no solo afectó a pequeños ahorristas, sino de manera alarmante a recursos públicos estratégicos: unos 380 millones de dólares correspondientes al Instituto de Previsión Social (IPS) -que salvaguarda los fondos de unos 32 mil jubilados-, además de acreencias de la ANDE (la empresa eléctrica estatal) y de la binacional Itaipú, quedaron atrapados en el epicentro del colapso.
Si bien el BCP activó el Fondo de Garantía de Depósitos (que cubre hasta 75 salarios mínimos, equivalentes a unos 228,3 millones de guaraníes o aproximadamente 38.600 dólares), la incertidumbre recae sobre aquellos depositantes, empresas y entes estatales cuyos saldos superan holgadamente ese tope.
La Presidencia, en el ojo de la tormenta
La entidad estuvo históricamente emparentada con el Grupo Vázquez, un conglomerado con el cual el presidente Santiago Peña mantuvo nexos empresariales hasta antes de asumir la primera magistratura.
Aunque desde el entorno presidencial se ha bregado por desligar al mandatario de la propiedad accionaria del banco, la oposición no tardó en salir a polarizar el escenario.
Las críticas también recayeron sobre el titular del BCP, Carlos Carvallo -quien supo ocupar responsabilidades vinculadas al propio banco-, cuya dimisión formal fue presentada en medio del temporal para descomprimir el clima de sospechas, aun cuando permanece transitoriamente en funciones para encauzar la crisis.
¿Puede repercutir en la región?
Por el momento, analistas internacionales señalan que el contagio sistémico hacia los países vecinos (como Argentina o Brasil) es acotado en términos macroeconómicos directos, ya que Paraguay venía ostentando indicadores de estabilidad fiscal y monetaria que lo diferenciaban del resto de la turbulenta coyuntura sudamericana.
Sin embargo, el episodio opera como una señal de alerta roja para el endeble crédito regional. Pone de manifiesto los riesgos de la digitalización bancaria, en particular las fintech como MercadoPago, Uala u otras en la Argentina.
De todas formas, a diferencia de estas, Ueno Bank sí operaba como una entidad bancaria tradicional regulada bajo la Ley de Bancos, con licencias para captar depósitos masivos del público y otorgar préstamos complejos.
En contraposición, la mayor parte de los fondos depositados en billeteras virtuales masivas en Argentina (como el dinero en cuenta invertido en Fondos Comunes de Inversión Money Market) no son técnicamente «depósitos a plazo bancario tradicional», sino participaciones en carteras de activos líquidos (fondos de inversión) administrados por sociedades gerentes y custodiados por entidades reguladas (por ejemplo, bancos de primera línea).
Aún falta para conocer qué impactos de mediano y largo plazo deja el colapso de Ueno Bank. No obstante, hay una una enseñanza que sí debería sacar el sistema financiero sudamericano: la modernización digital y la inclusión financiera acelerada no eliminan los riesgos clásicos del capitalismo concentrado; por el contrario, los digitalizan, amplifican y aceleran a la velocidad de un clic.
Fuente: Canal Abierto


